연금저축펀드 및 IRP 계좌 추천하지 않는 이유 그리고 해지
출처: 핀터레스트
IRP(Individual Retirement Pension) 개인형 퇴직연금
+ 연금 등 노후자금으로 활용할 수 있게 하는 계좌다.
+ 많은 절세 혜택이 있다. 증권사, 은행권에서 홍보를 많이 한다. 이유는 증권사, 은행을 포함해서 1인 1계좌이기 때문이다. 1인 1계좌란 말은 자신의 회사에 많은 사람들을 유치해야 수익이 증가하기 때문에 홍보를 많이한다.
그렇다면 이 좋은 계좌를 왜 해지해야 할까?라는 질문을 출발 할 수 있다.
다시 등장하는 원숭이(나), 바나나(돈) 이야기를 다시 해보겠다.
때는 바야흐로 2년전 모든 주식, 부동산, 코인 장이 활활 타오를 때 한 원숭이도 같이 탔습니다.(가슴이 탔죠)
이 원숭이는 은행에서 바나나를 3천만원어치 빌립니다.
그래도 꼴에 공부 좀 했다고 분산투자를 합니다.
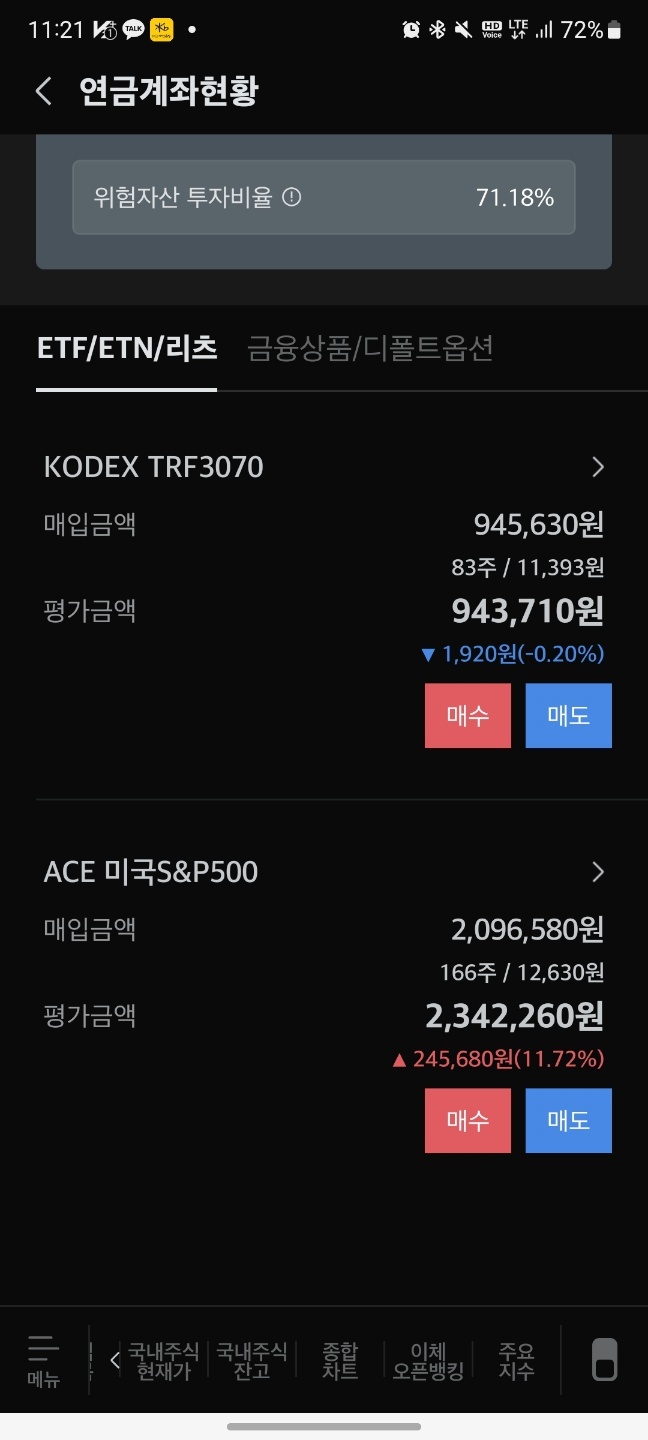
2022년의 원숭이 : 연금저축펀드 400 + IRP 300 넣으면 총 700만원 절세효과 16.5%가 나니까 115만 5천원
이득이네 아싸! 돈 먹고 돈 먹기네. 그리고 S&P500이랑 나스닥100에 투자하면 되겠다. 그리고 나는 젊으니까 TDF2050에다도 투자하면 수익이 더더더더더 늘어나겠지. 어차피 팔지도 않을거고 55세까지 갖고 있으면 S&P500과 나스닥100은 어차피 우상향이잖아 그때 빼도되니까 자 투자하자!
ㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋ
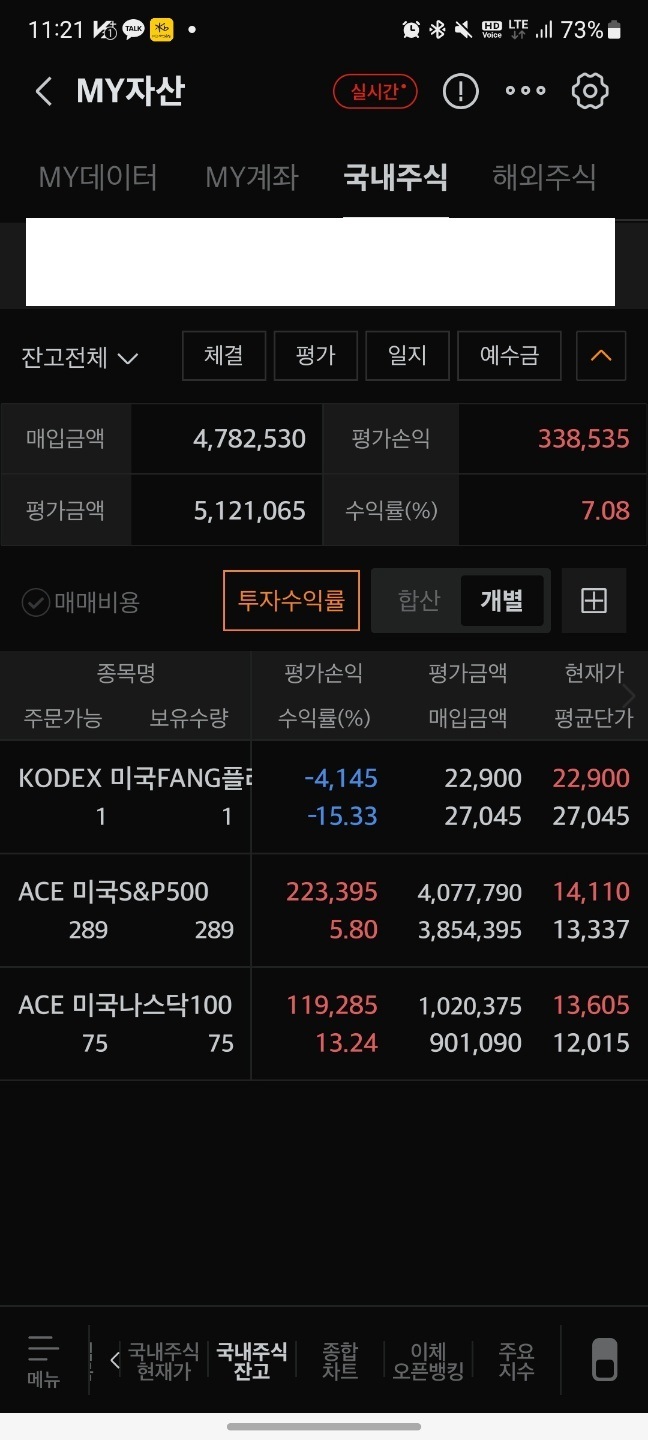
(쓰면서 웃는중)아 저 위에 말은 맞는 말도 있지만 우끼끼(원숭이 우는소리) 소리도 꽤 있네요 ㅋㅋ
가장 틀린 것은 '나'라는 사람이 저 돈을 700만원을 55세까지 혹은 그 이후까지 끌고 갈 수 있냐는 겁니다.
앞으로 살면서 많은 이벤트가 있을텐데 예를 들어 결혼, 자녀, 부모 부양, 각종 질병, 불의의 사고, 천재지변 등등 많은 이벤트와 사건 들이 있을텐데 그때마다 저 돈에 눈독을 들이지 않을 수 있냐,입니다.
대답은 모른다.입니다. 가봐야 알겠죠
혹여 연금저축펀드나 IRP계좌를 드실 때는 위의 제 사례를 보고 투자 비중을 생각하셨으면 좋겠습니다.
저는 개인적으로 없어도 되는 돈을 투자하라고 말씀드리고 싶습니다.
IRP, 연금저축펀드, 보험 등등 절세효과를 내는 상품들은 저는 선호하지 않습니다.
현재의 자원인 자본, 시간, 기회비용 모두 잃는다고 생각하기 때문입니다.
그래도 노후가 걱정되시는 분들은 자신의 주머니 사정에 맞게 하시길 간곡히 기원합니다.
IRP 해지를 하게 된다면? 나한테 어떤 상황이 펼쳐지나
세제상 불이익이 생깁니다.
세금 혜택을 받아온 납입액 + 납입액 운용 과정에서 불어난 돈 ÷ 16.5% 기타소득세 부과
+ 이 말은 750 = 700납입금 + 50(수익)
700만원 납입시 700만원만 16.5% X / 700만원 + 50만원 16.5% O
중도인출이 가능한 사유
+ 본인•배우자•부양가족이 6개월 이상 요양이 필요한 질병•부상을 당한 경우
+ 개인회생•파산
+ 천재지변
+ 무주택자의 주택구입•전세보증금 지급
+ 사회적 재난
+ 2021년 기준 퇴직연금 중도 인출 사유의 88.7%를 차지하는 주택구입 및 전세의 경우엔 퇴직급여 인출분에 대해 퇴직소득세가 부과되고, 이 밖에 세액공제 혜택을 받아온 납입금에 대해선 기타소득세(16.5%)가 부과된다.