청년도약계좌 신청기간, 조건 그리고 희망적금 지켜질까?
청년도약 계좌 정부가 추진하는 청년지원 사업입니다.
- 청년들의 자산형성을 목적으로 출시된 금융상품입니다.
- 올 6월 중에 출시 예정이라 많은 관심들이 있을 것 같습니다.
매달 일정 금액을 5년간 납입하면 정부 지원금 + 은행 이자를 더한 금액을 만기 시
수령 가능한 금융상품입니다.
소득 기준
- 개인소득 6,000만원 이하, 가구소득 중위 180% 이하
- 병역이행기간(최대 6년)은 연령 계산 시 미산입
개인소득 6,000~7500만 원, 기준 중위소득 180% 이하 청년도 가입은 가능
+ 정부 기여금 지급없이 이자소득 비과세 혜택만 부여
매월 70만원 한도 내에서 자유롭게 납입합니다.
- 납입한 금액에 비례하여 정부기여금 지원합니다.
- 이자소득은 비과세 혜택을 적용합니다.
※ 본인 납입금 + 정부 기여금 + 금융기관 이자로 자산형성을 도와준다고 정부에서 홍보합니다.
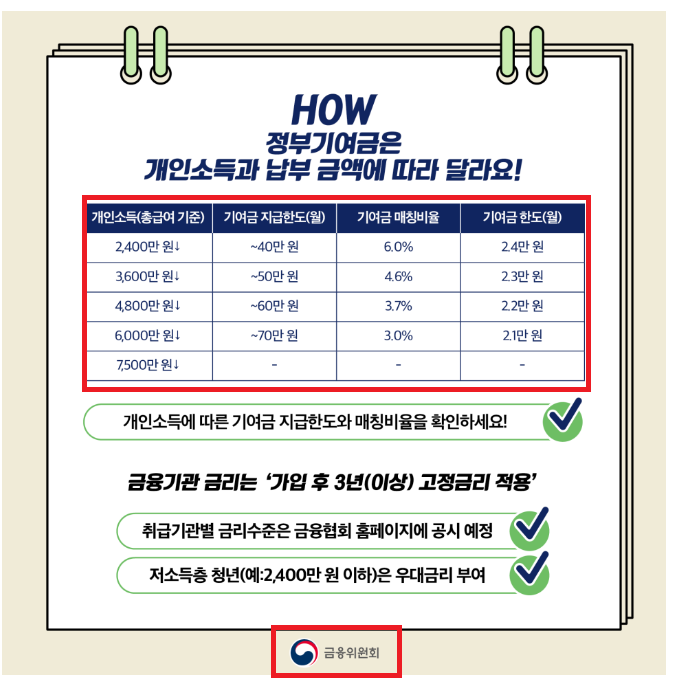
개인소득이 낮을수록 금리나 기여금 한도가 높습니다.
신청은 청년도약계좌 상품을 취급하는 금융기관입니다.(추후 공고가 있다고 합니다,)
★추가로 청년희망적금은 만기 또는 중도해지후 청년도약계좌 순차 가입을 할 수 있으니
참고하시길 바랍니다.★
여기서부터는 제 생각입니다.
저는 70만원을 모두 넣는 것은 리스크가 크다고 생각합니다.
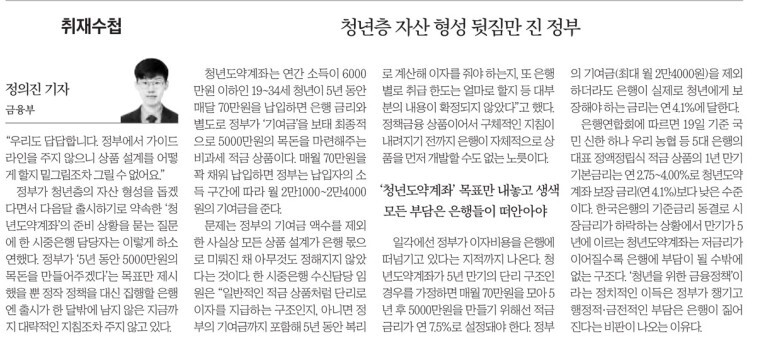
위의 기사를 보면 알다시피 정책은 정부가 내지만 시행은 은행사들이합니다.
청년 도약계좌 기간을 보면 올해 6월부터 2028년 6월에 만기가 됩니다.
지금이야 청년들의 자산형성을 목적으로 한다고합니다.
하지만 5년 뒤에는? 지켜질 수 있을까요? 정권이 유지되면 지켜질 것 같은데 바뀐다면
과연 전 정권의 약속을 이행하려고 할까요?
당연히 예산을 잡아놓고 했겠지만.. 워낙에 뉴스를 보면 정치인분들을 의심할 수 밖에 없습니다. 그래도 은행이 하는건데 지켜주지 않겠어?라고 생각합니다.
결론! 리스크 부담으로 70만원을 다 넣지는 말자!가 제 생각입니다.
밑의 기사는 한국경제신문의 기사를 스크랩했습니다.
한 번 읽어 보세요.